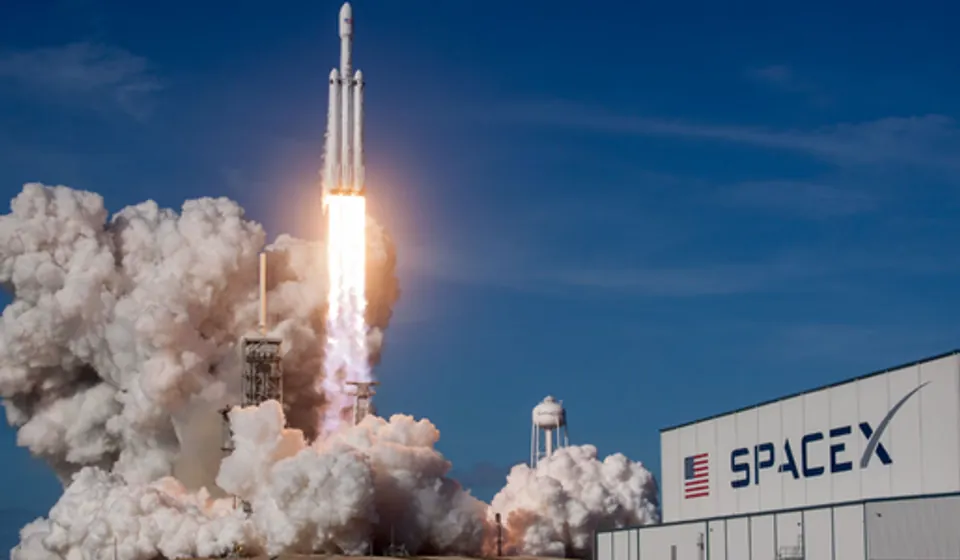
SpaceX 不再只是一家火箭公司。
SpaceX 不再仅仅被视为一家火箭公司。它价值数万亿美元的故事是通过三层叙事构建的:首先,降低发射成本并颠覆航空航天业;其次,将星链变成一项经常性的基础设施业务;第三,将星舰、国防合同和天基人工智能基础设施定位为长期文明级别的选择。本文解释了埃隆·马斯克如何利用商业故事来扩大市场对 SpaceX 未来发展的想象。
这可能是了解其估值的最重要的事情。
如果投资者只将 SpaceX 视为发射提供商,那么故事就会小得多。火箭发射令人印象深刻,但仅全球商业发射市场还不足以证明万亿美元的估值是合理的。
SpaceX 之所以成为世界上最有价值的公司之一,不仅仅是因为它制造了可重复使用的火箭。
这是因为埃隆·马斯克不断改变市场对公司的理解方式。
At different stages, SpaceX was not selling the same story.
一开始,这是一个航空航天颠覆的故事。
然后它变成了一个基础设施的故事。
现在,它被定位为文明级平台:火箭、卫星互联网、国家安全、人工智能基础设施、轨道数据中心甚至火星。
从商业战略的角度来看,这就是 SpaceX 有趣的地方。
它的估值历史不仅仅是一个财务故事。这也是一个讲故事的故事。
第一个叙述:颠覆航空航天工业
SpaceX 的第一个故事简单但有力:
火箭太贵了,而 SpaceX 可以让它们变得更便宜。
2000 年代初,航天工业由政府、国防承包商和传统航天公司主导。将物体发射到轨道是极其昂贵、缓慢且官僚主义的。
马斯克以不同的方式看待这个问题。
他没有接受火箭定价是固定的,而是通过第一原理思维对其进行了分解。如果说火箭的原材料只是最终售价的一小部分,那么大部分成本来自工艺、供应链、复杂性、低产量和遗留的行业结构。
这成为了 SpaceX 的第一个大故事:
进入太空自然并不昂贵。旧系统使其变得昂贵。
SpaceX 想要重建这个系统。
这是一个非常强大的创始人故事,因为它将野心与工程逻辑结合在一起。这不仅仅是“我们想去火星”。这也是“我们可以通过垂直整合、更快的迭代和可重用系统来降低成本。”
这让这个梦想变得更加实际。
猎鹰 1 号和生存证明
每一个伟大的创业故事都需要一个公司几乎消亡的时刻。
对于 SpaceX 来说,猎鹰 1 号就是那个时刻。
猎鹰 1 号的前三次发射都失败了。到了2008年,公司的资金已经耗尽。第四次发射不仅仅是另一次测试。这几乎是一次生存测试。
当猎鹰一号最终成功进入轨道时,故事发生了改变。
在此之前,SpaceX是一个大胆的想法。
此后,SpaceX 成为一家久经考验的私人发射公司。
随后 NASA 授予 SpaceX 一份重要的商业补给服务合同。这份合同不仅仅是收入。这是验证。
政府的认可在航空航天领域非常重要,因为客户需要知道公司能够实际交付。 SpaceX 不再只是一个试图进入太空的硅谷实验公司。它成为具有国家战略意义的重要承包商。
这是首次估值升级。
这个故事不再只是关于一个有梦想的创始人。这是关于一家公司在技术故障中幸存下来、进入轨道并赢得机构信任的故事。
为什么第一个叙述有估值上限
第一个 SpaceX 的故事很强大,但它也有局限性。
如果 SpaceX 只是一家成本较低的火箭发射公司,其估值仍将与发射市场的规模挂钩。
这个市场很重要,但不是无限的。
即使 SpaceX 占据了商业发射、政府发射和卫星部署的大部分份额,它看起来仍然像是一家航空航天服务企业。
更好、更快、更高效的航空航天业务价值不菲。
但要成为价值数万亿美元的公司,SpaceX 需要一个更大的故事。
它需要从销售产品转向拥有基础设施。
第二个故事由此开始。
The Second Narrative: Reusable Rockets as Infrastructure
猎鹰 9 号的成功着陆和重复使用改变了太空经济。
传统的火箭发射就像每次飞行后扔掉一架飞机。
可重复使用的火箭改变了这种思维模式。
如果火箭最昂贵的部分能够被回收、翻新并再次飞行,随着时间的推移,发射的成本结构可能会显着改善。
这不仅仅是一项技术成就。这是叙事的升级。
SpaceX 不再说:
“我们可以更便宜地发射火箭。”
它是在说:
“我们可以改变进入太空的成本曲线。”
那要大得多。
较低的发射成本创造了新的市场。如果将卫星、货物、设备以及最终将人类送入轨道变得更加便宜,那么更多的公司和政府就可以建立太空业务。
换句话说,SpaceX 不仅仅在发射市场内竞争。
它正在扩大市场。
这正是投资者喜欢的故事。
星链改变了商业模式
最大的转变来自星链。
在星链之前,SpaceX 的发射业务主要以项目为基础。客户为发布付费,发布发生,收入得到确认,然后公司需要下一个任务。
Starlink 将 SpaceX 转变为更接近于基础设施和订阅业务的公司。
SpaceX 不仅为其他人发射卫星,还发射了自己的卫星,并直接向客户出售互联网连接。
这改变了估值逻辑。
发射业务的估值可能类似于航空航天承包商。
全球卫星互联网业务的价值可以更像电信、基础设施、宽带、类似云的连接,甚至是一个平台。
这很重要,因为经常性收入通常比一次性项目收入更有价值。
Starlink还创造了一个强大的内部飞轮。
SpaceX 拥有低成本发射能力。
这使得部署星链卫星的成本更低。
星链创造了经常性现金流。
这些现金流可以支持更多的发射、更多的卫星和未来的项目。
正是在这里,SpaceX 不再只是一家火箭公司。
它成为一家拥有自己的需求引擎的公司。
星链作为现金流引擎
Starlink 在 SpaceX 故事中的作用很重要,因为它为投资者提供了比火星更具体的东西。
火星鼓舞人心,但又遥远。
星链是真正的生意。
它为消费者、企业、偏远地区、船舶、飞机、紧急区域、军事客户以及传统宽带薄弱或不可用的地方提供服务。
这使得星链成为 SpaceX 近期业务与其长期梦想之间的桥梁。
如果没有星链,SpaceX 的估值将更多地取决于发射合同和未来的猜测。
通过 Starlink,投资者可以看到一家已经拥有客户、收入和扩张潜力的企业。
这就是为什么 Starlink 成为 SpaceX 估值故事的第二阶段引擎。
猎鹰 9 号证明了 SpaceX 可以降低发射成本。
Starlink 证明了 SpaceX 可以将发射能力转变为运营网络。
这是一个更大的故事。
The Third Narrative: From Infrastructure to Civilization Option
SpaceX 的第三个叙述是最大且最具争议的。
这就是《星舰》的故事。
星舰不仅仅是一个更大的火箭。它旨在成为一个完全可重复使用的运输系统,能够以低得多的成本将更大的有效载荷送入轨道。
如果星际飞船按预期工作,它可能会再次改变太空经济。
大型卫星的部署可能会变得更便宜。
月球和火星任务可能会变得更加现实。
太空制造可以变得更加实用。
轨道基础设施可能会变得更加雄心勃勃。
Starlink V3 部署可能会加速。
天基数据中心可能成为讨论的一部分。
这就是为什么 Starship 不像普通产品线那样受到重视。
它的价值就像对未来的选择。
如果未来的情况成为现实,金融选择就会变得非常有价值。 SpaceX 的 Starship 故事也是如此。
你不需要相信明年就会发生火星殖民。
你只需要相信 SpaceX 有非零的机会成为更大的太空经济的基础设施层。
这种可能性会产生估值溢价。
星盾和战略基础设施
这个故事的另一个重要部分是国家安全。
Starshield 是 SpaceX 面向政府的卫星服务,它增加了另一种价值。
商业宽带是一回事。
国防和政府基础设施是另一个。
当一家公司对国家通信、军事行动、太空安全或战略基础设施变得重要时,它就不再只是一家私营企业。它成为一个国家战略体系的一部分。
这可以创造更强的定价能力、更深入的关系、更稳定的合同和更高的进入壁垒。
这也使得该公司更难被取代。
这对于 SpaceX 的叙述很重要,因为它强化了公司不仅仅是销售产品的理念。
它正在成为基础设施。
基础设施越重要,估值故事就越有力。
人工智能层:空间作为计算基础设施
SpaceX 故事中最新、最具猜测性的部分是人工智能基础设施。
人工智能需要巨大的计算能力。
计算需要电力、冷却、芯片、数据移动和资本支出。
在地球上,数据中心面临着能源供应、土地使用、冷却、监管和电网容量方面的挑战。
天基人工智能基础设施的叙述想象了一个不同的未来:
在轨太阳能。
用于热管理的冷真空。
用于数据传输的卫星网络。
启动系统进行部署。
Starlink和Starship作为基础设施层。
这个想法仍然具有很强的推测性,但作为资本市场的故事,它是强有力的。
为什么?
因为人工智能基础设施是全球最大的投资主题之一。如果 SpaceX 能够将自己与人工智能基础设施的故事联系起来,那么它的潜在市场将比火箭和宽带大得多。
故事就这样再次展开。
SpaceX 的目标不仅仅是进入太空。
它成为人工智能、能源、计算和全球基础设施未来的一部分。
那是一个更大的想象空间。
三阶段叙事升级
SpaceX的估值故事可以理解为三级火箭。
第一阶段是成本破坏。
SpaceX表示,航空航天业成本太高、速度太慢并且过于依赖老承包商。它使用猎鹰 1 号和猎鹰 9 号来证明私人发射是可行的。
第二阶段是基础设施建设。
可重复使用的火箭和星链将 SpaceX 从一家发射公司转变为一家拥有经常性收入、全球用户和自己网络的基础设施公司。
第三阶段是文明选择。
星际飞船、星盾、人工智能基础设施和火星使 SpaceX 成为比普通企业规模大得多的企业。它成为对地球以外人类活动的未来的赌注。
每个阶段都提高了估值上限。
一家更便宜的火箭公司可能价值数十亿美元。
一家全球卫星互联网基础设施公司的价值可能达到数千亿。
如果市场相信未来足够广阔,那么战略性太空人工智能文明平台的价值可能达到数万亿美元。
这就是叙事升级的力量。
埃隆·马斯克如何利用商业故事讲述
埃隆·马斯克是现代历史上最有效的商业故事讲述者之一,因为他不仅仅讲述情感故事。
他将情感与工程里程碑联系起来。
许多创始人都会讲一些大故事。问题在于他们的故事仍然抽象。
马斯克通常将故事与一系列可见的证据联系起来。
猎鹰一号进入轨道。
猎鹰9号着陆。
猎鹰9号被重复使用。
部署了星链卫星。
Starlink 获得了付费用户。
星舰试飞开始。
政府合同扩大。
每个证据点都使下一个层次的叙述更加可信。
这很重要。
没有证据的故事就成了炒作。
没有故事的证明就成了小生意。
故事和证据的结合创造了估值扩张。
市场正在为未来的可能性付出代价
困难的部分是估值。
SpaceX 的估值很大一部分不仅仅基于当前利润。它基于未来的可能性。
这并不意味着它是错误的。
许多伟大的公司曾经根据未来进行估值,这在当时看来是不切实际的。
但这确实意味着投资者正在为尚未完全发生的执行付出代价。
Starship 仍然需要证明大规模的运行可靠性。
天基人工智能基础设施仍需要证明技术和商业可行性。
火星仍然是一个长期梦想,而不是一个短期商业模式。
即使是星链也必须继续发展,同时管理竞争、监管、卫星更换周期和资本要求。
这就是 SpaceX 既令人兴奋又充满争议的原因。
乐观的说法是,SpaceX 正在为下一个文明时代建设基础设施层。
悲观人士认为,估值过早地反映了未来的成功。
两种观点可以同时存在。
企业家的真实教训
SpaceX 最有用的教训不是“去建造火箭”。
真正的教训是公司如何通过改变所属类别来提高估值上限。
如果您是一家火箭发射公司,投资者会将您与发射提供商进行比较。
如果您是一家卫星互联网公司,投资者会将您与电信和基础设施企业进行比较。
如果您是一家国家安全基础设施公司,投资者会将您与国防和战略资产进行比较。
如果您是一家人工智能基础设施公司,投资者会将您与世界上最大的技术市场之一进行比较。
该类别改变了估值框架。
这很强大。
许多创业者只专注于改进他们的产品,但他们对自己所打造的品类思考不够。
小品类中更好的产品可能天花板仍然很小。
一家能够可靠地进入更大类别的公司可以改变市场对其定价的方式。
这就是 SpaceX 所做的。
叙事必须得到执行的支持
然而,有一个危险。
没有执行力的叙述就变成了泡沫。
创始人可以讲述一个宏大的故事,但如果公司无法实现里程碑,市场最终就会不再相信。
SpaceX 的故事之所以有效,是因为它已经实现了足够多看似不可能的里程碑,从而赢得了可信度。
它不仅仅谈论可重复使用的火箭。他们着陆了。
它不仅仅谈论卫星互联网。它建造了星链。
它不仅仅谈论政府的相关性。它赢得了战略合同。
这就是为什么马斯克能够比大多数创始人卖出更广阔的未来。
他在将看似不可能的想法转变为可行的系统方面取得了良好的记录。
这并不意味着未来的每一个承诺都会成功。
但这解释了为什么市场愿意倾听。
我的个人看法
在我看来,SpaceX 是商业故事如何重塑资本定价的最佳例子之一。
公司并没有停留在一个盒子里。
它不断地从一个叙事层转移到另一层。
起初,它是一家更便宜的火箭公司。
Then it became a reusable launch infrastructure company.
然后它成为一家全球卫星互联网公司。
然后它成为一家国防基础设施公司。
现在,它被定位为人工智能太空文明平台。
这就是估值变得如此之大的原因。
市场不仅仅购买当前的收入。
它正在购买一系列期货。
作为一个研究商业、技术和人工智能的人,我认为这是最重要的一点:
一家伟大的公司不仅仅制造产品。
它构建了一个可信的未来。
但“可信”二字才是关键。
未来必须有证据、里程碑和执行力的支持。否则,讲故事就变成空洞的炒作。
SpaceX 的优势在于它结合了两者:近乎神话般的任务和真实的工程记录。
那是很少见的。
Conclusion: SpaceX Is a Story About Expanding the Possible
SpaceX 万亿美元估值的故事并非一步完成。
它是通过三个主要的叙事升级而构建的。
首先,SpaceX 表明发射成本可能会受到影响。
其次,可重复使用的火箭和星链将太空能力转化为基础设施和经常性现金流。
第三,星舰、星盾和人工智能基础设施将故事扩展为文明级别的选项。
这就是为什么 SpaceX 不像传统航空航天承包商那样受到重视。
它被视为一个仍在建设中的未来平台。
估值是否合理将取决于执行情况。
Starship 能否变得可靠且可大规模重复使用?
Starlink能否继续盈利增长?
国防和政府服务能否深化?
天基人工智能基础设施能否成为现实?
SpaceX 能否将一个巨大的故事转化为实际的现金流?
这些问题将决定市场是否正确。
但无论答案如何,SpaceX 已经展示了一个强有力的商业教训:
资本不仅仅对公司的现状进行定价。
它对公司能够让世界相信它明天可能成为的东西进行定价。